2025年炼油行业绿色转型趋势下的大港石化应对策略
炼油行业绿色转型:一场无法回避的系统性变革
2025年的炼油行业,正站在一个微妙的十字路口。碳达峰目标的临近、成品油消费达峰的预期,以及全球航运业对低碳燃料的刚性需求,都在倒逼企业重新审视自身的工艺路线与产品结构。对于地处环渤海湾的中国石油天然气股份有限公司大港石化分公司而言,这不仅是环保合规的压力,更是一次关乎未来二十年竞争力的战略重构。
行业的共识是:单纯依靠末端治理的“浅绿”已无出路,必须向分子级利用的“深绿”跨越。炼厂不再是简单的燃料生产商,而要演变为“材料+特种油品+清洁能源”的柔性枢纽。这一转变的深度,远超过去任何一轮装置改造。
核心挑战:从“吃粗粮”到“精加工”的工艺断层
当前制约转型的瓶颈,往往不在催化剂的活性,而在全厂氢资源平衡与碳足迹追踪的精细化程度。大港石化在调研中发现,传统炼厂约15%-20%的能耗损失在低效的热集成与不合理的副产品循环中。要实现绿色转型,必须对现有加氢裂化、连续重整装置进行能效对标与氢夹点分析,而非盲目上马新设备。
值得注意的是,2025年行业技术竞争的焦点已转向废塑料热解油与生物质油共炼。这类非常规原料含氧量高、杂质复杂,对催化剂中毒敏感度极高。中国石油天然气股份有限公司大港石化分公司在技术选型阶段,重点评估了催化剂体系的抗中毒能力与再生周期,而非仅关注转化率单指标。
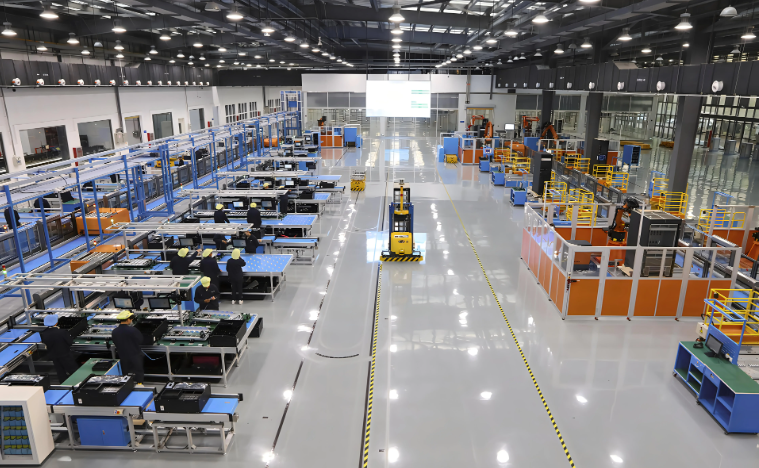
选型指南:一套务实的低碳改造决策框架
基于对行业标杆企业的跟踪,我们梳理出三条关键筛选原则:
- 氢耗经济性:优先选择能利用副产氢或绿氢耦合的工艺,避免新增制氢碳排放。
- 产品柔性:装置需能在航煤、低硫船燃、基础油之间快速切换,应对市场波动。
- 数字化碳计量:必须配套在线碳排监测系统,满足未来碳关税的审计要求。
大港石化分公司在对比国内外五家技术许可商后,放弃了转化率最高但碳排强度也最高的方案,转而采用两段串联加氢改质工艺,在柴油十六烷值提升的同时,将副产干气中乙烯、丙烯组分回收率提升至92%以上。这一决策虽然初期投资增加约8%,但全生命周期碳减排量可达每吨原料降低0.21吨CO₂当量。
应用前景:从燃料基地到低碳材料枢纽的跃迁
展望2025年下半年,随着欧盟碳边境调节机制正式进入过渡期,出口导向的石化产品将面临严苛的碳成本核算。中国石油天然气股份有限公司大港石化分公司的应对策略,绝非孤立的环保项目,而是依托渤海湾港口优势,将炼厂副产氢气提纯后供应周边电子级化学品园区,同时利用现有加氢装置处理餐饮废油生产可持续航空燃料(SAF)。
这一路径的可行性已在小试装置上验证:当掺炼比例为20%的废弃油脂时,产品冰点维持在-47℃以下,且贵金属催化剂失活速率仅增加3.5%。预计到2026年,该技术路线可贡献全厂8%的利润增量。真正的转型,不在于口号多响亮,而在于每一吨原料的碳原子去向是否清晰可控——这或许正是大港石化在这场绿色竞赛中最务实的答案。